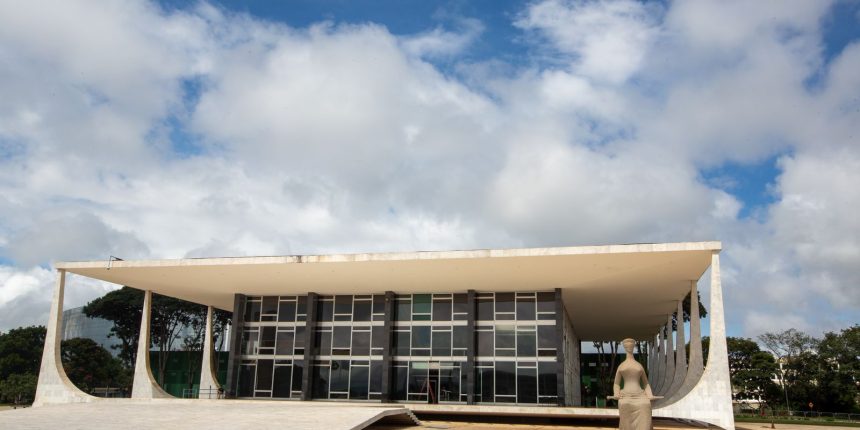
Na última quarta-feira, 7 de outubro, o Supremo Tribunal Federal (STF) proferiu uma decisão significativa ao estabelecer que os créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não devem ser considerados na base de cálculo do Programa de Integração Social (PIS) e da Contribuição para Financiamento da Seguridade Social (Cofins).
Impactos Financeiros da Decisão
Essa decisão terá um efeito financeiro considerável, estimado em R$ 16 milhões, nas contas do governo federal. A medida, que já estava em discussão desde 2014, foi decidida com um placar de 7 votos a 4, refletindo uma divisão clara entre os ministros do STF sobre a natureza dos créditos presumidos.
O Contexto Legal e Histórico
O caso chegou ao STF após uma decisão do Tribunal Regional Federal da 4ª Região (TRF4), que também havia concluído que os créditos presumidos constituem uma forma de renúncia fiscal e, portanto, não devem ser objeto de tributação. Essa linha de argumentação foi fundamental para a decisão final do STF.
Tese Jurídica Definida
Ao final do julgamento, o STF estabeleceu uma tese jurídica que reforça essa interpretação: 'A inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do ICMS é incompatível com a Constituição Federal'. Essa definição não apenas encerra o caso específico, mas também deve ser aplicada a todos os processos semelhantes que estejam em tramitação em todo o país.
Repercussões para o Setor Público e Privado
A decisão pode gerar repercussões significativas tanto para a administração pública quanto para as empresas. Para os estados e o Distrito Federal, que utilizam esses créditos como benefícios fiscais, a medida pode impactar a arrecadação. Já para as empresas, a perspectiva de redução da carga tributária pode abrir novas oportunidades para o planejamento financeiro e operacional.
Leia mais
Considerações Finais
Em síntese, a recente deliberação do STF representa um marco importante na jurisprudência tributária brasileira. Com a exclusão dos créditos presumidos do ICMS da base de cálculo do PIS e da Cofins, a Corte não apenas reafirma princípios constitucionais, mas também redefine as expectativas no âmbito fiscal, tanto para o setor público quanto privado.